2027년부터 정부가 내 은퇴계좌에 직접 돈을 넣어 줍니다
부부공동
페이지 정보
작성자 보스톤코리아 편집부 작성일본문
최근 IRS에서 보낸 편지를 받으신 분이 있으신가요? 국세청(IRS) 마크가 찍힌 봉투를 우편함에서 꺼내면 뜯어 보기도 전에 가슴이 먼저 철렁 내려앉지요. 대개는 세금을 더 내라는 이야기니까요. 그런데 지난 10월 중순부터 전국으로 발송되고 있는 편지 한 종류는 다릅니다. 번호가 CP321J인 이 안내문의 제목은 "당신은 은퇴 기여금에 대한 연방정부 매칭을 받을 자격이 있을지 모릅니다(You may be eligible for a federal match on your retirement contributions)"입니다. 세금을 내라는 것이 아니라, 정부가 내 은퇴계좌에 돈을 넣어 주겠다는 편지입니다.
IRS는 2025년 세금보고에서 세이버스 크레딧(Saver's Credit)을 청구했거나 2025년 소득이 새 제도의 자격 범위 안에 있던 납세자에게 이 편지를 보냈습니다. 편지를 받았다고 자격이 확정된 것도, 못 받았다고 해당이 안 되는 것도 아닙니다. 실제 자격은 2027년의 소득과 기여금으로 정해지고, 지금 내야 할 돈도 올해 들어올 돈도 없습니다.
지금까지는 소득이 많지 않은 분이 401(k)나 개인은퇴계좌(IRA)에 돈을 넣으면 그 금액의 10%, 20%, 또는 50%를 세금에서 깎아 주는 세이버스 크레딧이라는 세액공제가 있었습니다. 2026년 기준 부부합산 조정총소득(AGI) 8만 달러 이하가 대상이었습니다. 문제는 비환급(nonrefundable) 공제라는 점이었습니다. 소득이 적어 낼 세금이 거의 없는 가정에는 깎아 줄 세금 자체가 없으니 혜택도 없었습니다. 정작 제도가 겨냥한 사람일수록 돈을 못 받는 역설이 되었습니다. 사업 비용을 공제하고 나면 과세소득이 작아지는 자영업 한인 가정에서 이 크레딧을 제대로 써 본 분이 드문 이유도 여기에 있습니다.
2027년부터 시작되는 세이버스 매치(Saver's Match)는 이 약점을 뒤집은 제도입니다. 2022년 말 SECURE 2.0 Act에 들어 있던 조항인데, 올해 대통령의 연두교서와 행정명령으로 다시 조명을 받았습니다. 내가 은퇴계좌에 넣은 돈의 첫 2,000달러에 대해 정부가 최대 50%, 즉 1인당 연 1,000달러까지 매칭해 줍니다. 부부가 각각 2,000달러씩 넣으면 합해서 2,000달러입니다. 이 돈은 세금 환급이 아니라 내가 지정한 은퇴계좌에 직접 입금되기 때문에, 낼 세금이 0이어도 받을 수 있습니다. 직장의 401(k) 매칭을 회사 대신 연방정부가 해 준다고 생각하시면 됩니다.
2027년 세이버스 매치 소득 기준(수정조정총소득 MAGI 기준)
- 부부공동 신고(Married filing jointly): 41,000달러 이하 50% 전액 매칭, 41,001~70,999달러 점진 축소, 71,000달러부터 없음.
- 세대주(Head of household): 30,750달러 이하 전액, 30,751~53,249달러 부분 매칭, 53,250달러부터 없음.
- 싱글·부부 개별 신고(Single, married filing separately): 20,500달러 이하 전액, 20,501~35,499달러 부분 매칭, 35,500달러부터 없음.
- 이 금액은 2028년 이후 물가에 맞춰 조정됩니다.
기존 크레딧처럼 계단식으로 떨어지지 않고 구간 안에서 서서히 줄어듭니다. 부부합산 56,000달러라면 대략 25% 매칭이 되어 각자 2,000달러를 넣으면 500달러씩 받는 식입니다. 또 여기서 소득은 AGI에 세전 은퇴 기여금 등을 다시 더한 수정조정총소득(MAGI)이라, 401(k)에 세전으로 넣어 AGI를 낮춰도 매칭 기준 소득은 낮아지지 않습니다.
절차는 이렇습니다. 2027년에 401(k), 403(b), 457(b) 같은 직장 플랜이나 전통 및 로스 IRA에 돈을 적립(contribute)하고, 2028년 봄 세금보고 때 새 양식(Form 8880-A)을 함께 내면 정부가 매칭금을 지정 계좌로 보내 줍니다. 최소 기여액은 없습니다.
자격은 과세연도 말 18세 이상, 풀타임 학생이 아닐 것, 남의 부양가족이 아닐 것, 세법상 미국 거주자일 것, 네 가지입니다. 나이 상한이 없으니 은퇴 후 파트타임으로 일하며 IRA에 넣으시는 분도 대상입니다.
그러면 정부에서 매치해 준다는 돈은 어떤 돈일까요?
- 현금이 아닙니다. 은퇴계좌로 직접 들어가며, 59세 반 이전에 꺼내면 추가 세금이 붙을 수 있습니다.
- 로스 IRA 기여도 인정되지만 매칭금은 세전(pre-tax) 계좌로 들어갑니다. 로스로 옮기면 과세 대상이 됩니다.
- 매칭금은 IRA 연간 기여 한도와 별개이고, 100달러 미만이면 환급형 세액공제로 받을 수 있습니다.
- 매칭 전후 일정 기간 안에 은퇴계좌에서 돈을 빼면 매칭 대상 기여액이 줄어듭니다.
함께 읽으면 좋은 기사 연방 정부가 내년부터 은퇴저축에 2천달러 매칭…누가 혜택받나?
- 금융사가 매칭금 입금을 반드시 받아 줘야 하는 것은 아니라서, "받아 줄 계좌"를 미리 확인해야 합니다.
- 소득 상한이 부부합산 8만 달러에서 7만 1천 달러로 낮아져, 그 사이 구간에서 10% 크레딧을 받던 가정은 혜택이 사라질 수 있습니다.
- 2026년분까지는 기존 세이버스 크레딧(Form 8880)을 청구하셔야 하고, 매치의 세부 규정은 아직 확정 전입니다.
이제 IRS 편지 아래쪽의 낯선 이름, TrumpIRA.gov를 체크해 볼 차례입니다.
2026년 4월 30일 대통령 행정명령으로 재무부가 만드는 웹사이트로, 2027년 1월 1일 문을 엽니다. 이름 때문에 오해하기 쉬운데 새로운 은퇴계좌도, 정부가 운영하는 계좌도 아닙니다. 민간 금융회사의 IRA 가운데 순비용비율(expense ratio) 0.15% 이하, 최소 납입·잔액 요건 없음, 타깃데이트펀드 (target-date fund) 같은 기성 포트폴리오 구비 등 정부 기준을 통과한 상품을 모아 비교하게 한 장터형(Market Place) 사이트입니다. 재무부는 여기에 세이버스 매치 입금을 받아 주는 금융사를 등재할 예정이라, "받아 줄 계좌 찾기"의 공식 창구가 되는 셈입니다. 직장 은퇴플랜이 없는 약 5천만 명, 곧 소규모 업체 직원과 파트타이머, 자영업자가 주요 대상입니다.
정리하면 2026년에는 하실 일이 없습니다. 2027년이 출발선입니다. 스몰비즈니스를 하시면서 직장 플랜을 한 번도 가져 본 적 없는 분들, 파트타임으로 일하시는 분들, 은퇴 후 소소하게 일을 이어 가시는 분들에게 이 제도는 작지만 확실한 보탬이 될 수 있습니다. 실천은 세 가지면 충분합니다.
첫째, 2027년에 부부가 각각 2,000달러씩, 한 달 170달러 정도를 넣을 수 있을지 지금부터 계획해 보십시오.
둘째, 넣을 계좌가 없다면 내년 1월 TrumpIRA.gov에서 매칭금을 받아 주는 금융사를 확인해 보십시오. 셋째, 기여 기록을 잘 보관하십시오.
2028년 어느 봄날, IRS에서 온 것이 편지가 아니라 입금 내역이 될 것입니다. 그때는 봉투를 열기 전에 가슴이 내려앉는 대신, 조금 설레셔도 좋겠습니다.
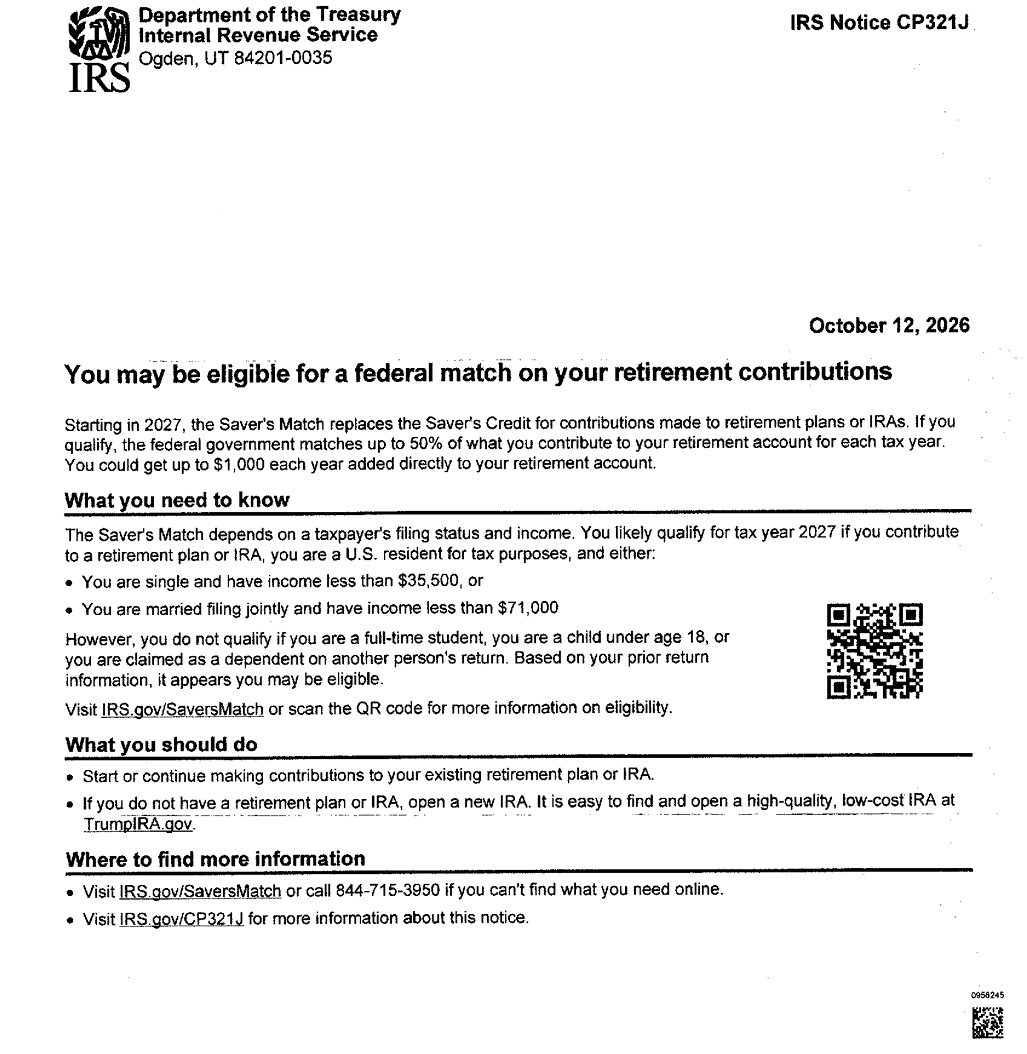 IRS(미국세청)에서 보내는 편지 견본 스캔본.
Juyoung Sung
Licensed Agent
UNI Worldwide Financial Marketing
100 Summit Dr.
Burlington, MA 01803
Cell: 339-203-1988
Email: [email protected]
이어서 읽기
댓글목록
등록된 댓글이 없습니다.