WSJ, 지금의 주식투자 열풍, 125년 전 ‘투기 광풍’과 닮았다
당일 만기 옵션·예측시장·레버리지 상품 급성장
1901년 강세장도 수년간 지속된 뒤 1907년 금융공황으로 끝나
페이지 정보
작성자 보스톤 작성일 26-08-28 10:56본문
인공지능과 우주산업 관련주가 증시를 뜨겁게 달구고 초단기 옵션과 예측시장, 고배율 투자상품이 인기를 끄는 오늘날의 투자 열풍이 125년 전인 1901년 미국의 투기 광풍과 놀라울 정도로 닮았다는 분석이 나왔다.
월스트리트저널의 투자 칼럼니스트 제이슨 츠바이크는 28일 현재의 증시가 기술주 투기가 절정에 달했던 1999년보다 1901년과 더 비슷하다고 진단했다. 투기 열기는 예상보다 오래 지속될 수 있지만, 끝날 때는 누구도 상상하지 못할 정도로 빠르게 무너질 수 있다는 것이다.
2026년 미국 증시에서는 하루 만에 만기가 돌아오는 스탠더드앤드푸어스(S&P) 500 지수 옵션이 매일 300만 계약 이상 거래된다. 몇 시간 안에 시장의 방향을 맞혀야 하는 초단기 거래가 사실상 일상적인 투자 방식으로 자리 잡은 셈이다.
1901년에도 거래 속도는 기록적인 수준이었다. 당시 뉴욕증권거래소의 연간 주식 회전율은 319%에 달했다. 시장에 상장된 주식의 전체 가치가 약 16주마다 한 차례씩 거래된 것과 같은 규모로, 이후 100년 이상 깨지지 않은 기록이었다.
오늘날 각종 예측시장에서는 선거나 스포츠 경기뿐만 아니라 정치인의 발언, 비트코인의 15분 뒤 가격과 같은 단기적인 결과에 돈을 걸 수 있다. 1901년에는 ‘버킷숍(bucket shop)’이 이 역할을 했다.
버킷숍은 실제 주식을 사고파는 증권사가 아니라 특정 주식의 다음 가격이 오를지 내릴지를 놓고 돈을 거는 사설 투기장이었다. 고객은 불과 10달러로 거래를 시작할 수 있었고 일부 업체는 투자금의 30배가 넘는 베팅도 허용했다.
당시 정식 증권사는 일반적으로 최소 100주 단위의 주문을 받았기 때문에 평범한 노동자가 주식시장에 참여하려면 수천달러가 필요했다. 버킷숍은 적은 돈으로 누구나 시장에 참여할 수 있다며 자신들의 영업을 ‘투자의 민주화’로 포장했다.
오늘날 스마트폰 거래 앱과 예측시장도 소액으로 누구나 금융시장에 참여할 수 있다는 점을 강조한다. 거래 방식과 기술은 달라졌지만 투기와 도박을 투자라는 이름으로 포장하고 참여 장벽을 낮춘다는 점에서는 125년 전과 크게 다르지 않다는 지적이다.
레버리지 거래의 유행도 비슷하다. 현재는 하루 주가 변동률의 두 배 또는 세 배 수익을 추구하는 레버리지 상장지수펀드(ETF)가 빠르게 성장하고 있다. 일부 무기한 선물상품은 원금의 최대 100배에 이르는 거래도 가능하다.
1901년의 투자자들도 빌린 돈으로 주식을 매입하는 신용거래를 이용해 원금의 10배 이상을 베팅했다. 시장이 오를 때는 적은 돈으로 막대한 이익을 얻을 수 있지만, 가격이 조금만 반대로 움직여도 원금을 모두 잃고 빚까지 질 수 있는 구조다.
투기가 한 분야에서 시작해 금융생활 전반으로 번질 수 있다는 점도 당시의 기록에서 확인된다.
주식투자 고전으로 꼽히는 《어느 주식투자자의 회상》의 저자 에드윈 르페브르는 1901년 출간한 단편집에서 도박에 취한 투자자의 모습을 묘사했다. 이 인물은 주식 5만주를 거래하는 것과 카드 한 장에 5만달러를 거는 것의 차이를 느끼지 못하고, 탁자에 앉은 파리 두 마리 가운데 어느 파리가 먼저 날아갈지에도 재산을 걸려 한다.
당시 브루클린 대중교통회사(Brooklyn Rapid Transit Co)JP 주식을 거래해 10만달러를 번 한 식당 웨이터도 있었다. 현재 가치로 수백만달러에 해당하는 큰돈이지만, 뉴욕증권거래소 역사서는 월스트리트가 나중에 그 돈을 모두 되찾아갔다고 기록했다.
이 같은 위험에도 투기 열풍이 좀처럼 끝나지 않았던 배경에는 강한 경제와 계속되는 주가 상승이 있었다.
JP 모건이 이끈 당시 금융가들은 여러 기업을 합병해 거대한 산업 독점체를 만들었다. 주석과 석유, 전력, ㅕ밀가루, 가구, 구리, 도자기, 가죽, 오트밀은 물론 관을 생산하는 업체까지 대형 기업으로 통합됐다. 투자자들은 경쟁을 줄이고 가격 결정력을 높인 이들 거대 기업이 막대한 이익을 낼 것으로 기대했다.
1901년에는 US스틸이 미국 최초의 시가총액 10억달러 기업으로 탄생했다. 올해 기업가치 1조달러를 넘겨 증시에 상장한 스페이스X가 투자자들에게 일으킨 흥분과 비슷했다는 것이 츠바이크의 평가다.
증시 상승세도 한동안 계속됐다. 미국 주식시장은 1900년 19% 오른 데 이어 1901년에는 20%, 1902년에는 다시 5% 상승했다. 1903년 한 차례 조정을 겪었지만 이후 3년 동안 총 69% 급등했다.
과열을 경고하며 시장에서 일찍 빠져나간 투자자들은 수년 동안 계속되는 상승장을 지켜봐야 했다. 투기에 동참하지 않은 대가로 상당한 단기 수익을 포기한 셈이다. 시장이 오를수록 위험에 대한 경고는 설득력을 잃었고, 투자자들은 상승세가 영원히 계속될 것처럼 행동했다.
그러나 1907년 금융공황이 발생하면서 상황은 급변했다. 주식시장은 30% 폭락했고 그해 10월 한 달 동안에만 10% 하락했다.
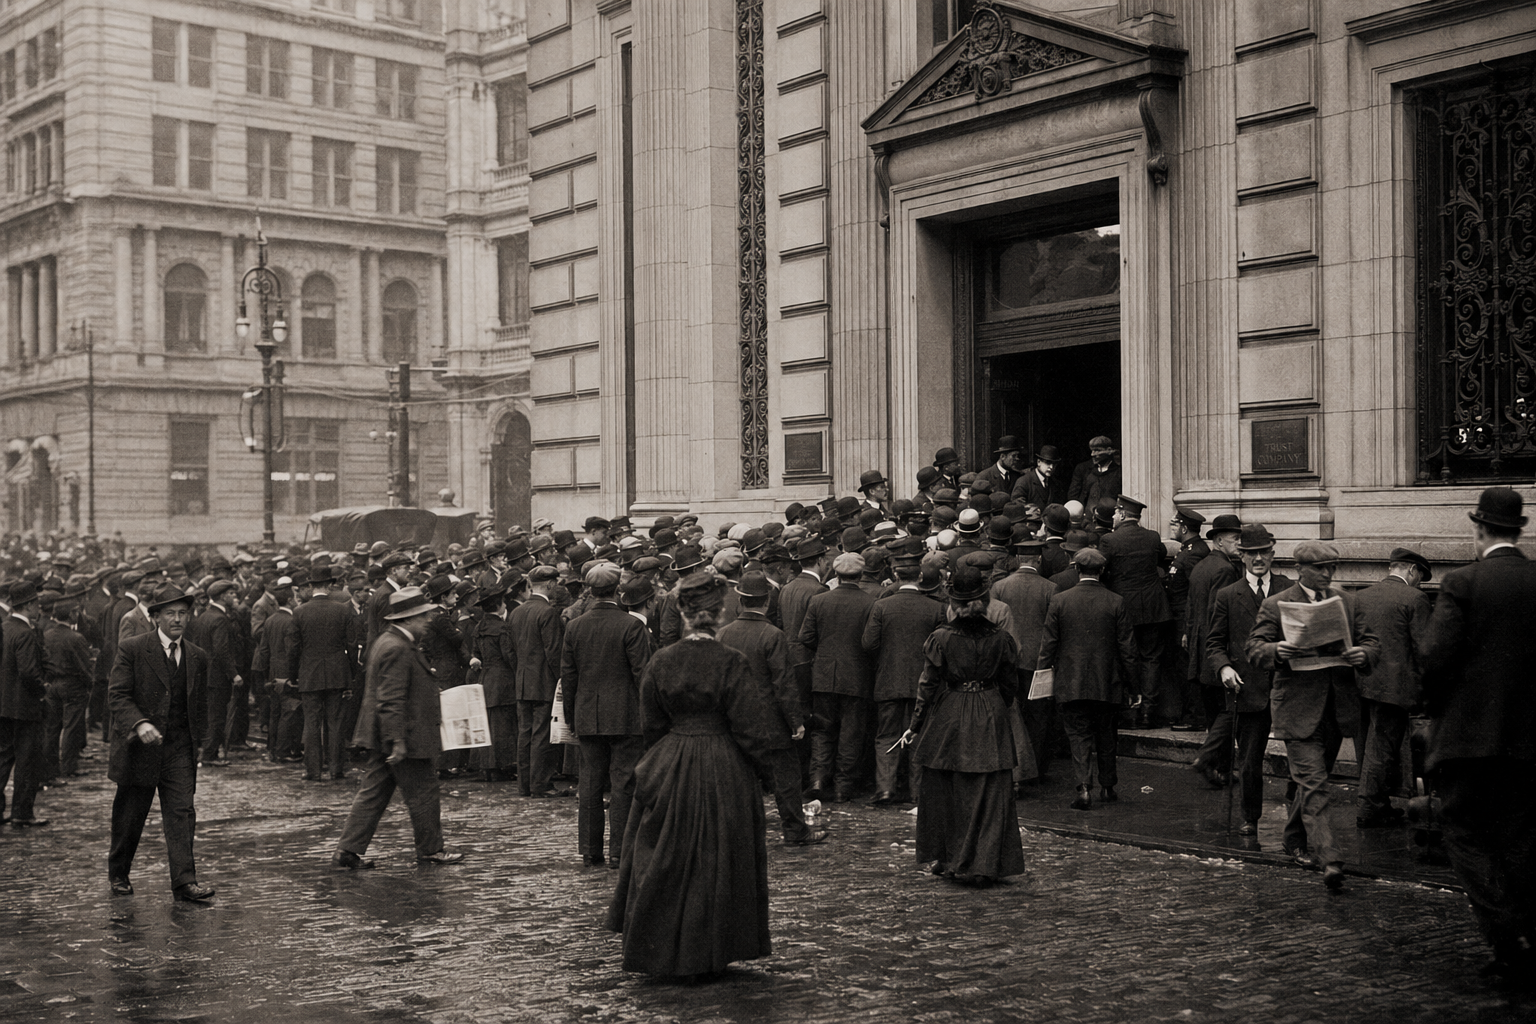
당시 정식 은행보다 규제를 덜 받던 신탁회사들은 위험한 기업과 부동산 투기꾼, 주식 거래자들에게 막대한 돈을 빌려줬다. 이들 신탁회사가 파산할 수 있다는 불안이 확산하자 예금 인출 사태가 벌어졌고 금융시장 전체가 위기에 빠졌다.
1907년 금융공황은 미국 역사상 최악의 금융위기 가운데 하나로 기록됐으며, 이후 금융위기에 대응할 중앙은행이 필요하다는 여론이 커져 연방준비제도(Federal Reserve) 설립으로 이어졌다.
츠바이크는 1901년의 사례가 현재 주식을 모두 팔고 강세장에서 빠져나가야 한다는 의미는 아니라고 강조했다. 시장이 과열됐다는 이유만으로 상승세가 곧 끝난다고 단정할 수도 없다. 실제로 1901년의 투기 열풍도 금융공황이 발생하기까지 여러 해 동안 지속됐다.
다만 거래 앱을 이용한 잦은 매매와 초단기 옵션, 예측시장, 고배율 레버리지 상품을 장기투자와 혼동해서는 안 된다는 것이 그의 경고다. 투자가 재미와 흥분을 제공하기 시작하면 중독으로 이어질 수 있으며, 시장이 무너졌을 때 손실을 감당할 현금과 인내심을 남겨두기 어렵기 때문이다.
당시 투기 광풍에 휩쓸리지 않은 대표적인 투자자는 장기 가치투자의 선구자로 평가받는 헤티 그린이었다. 그는 “월스트리트에서 절대로 투기하지 않는다”는 원칙을 지키며 현금을 확보했다.
그린은 금융공황 이듬해인 1908년 시장이 무너졌을 때 자신에게는 현금이 있었지만 다른 사람들에게는 가격이 폭락한 유가증권과 장부상 가치만 남아 있었다고 회고했다. 결국 현금이 필요해진 사람들이 그를 찾아와야 했다.
125년 전 강세장이 남긴 교훈은 시장의 정점을 정확히 맞히라는 것이 아니다. 투기 열풍은 이성적인 투자자가 예상하는 것보다 훨씬 오래갈 수 있지만, 과도한 빚과 단기 베팅에 의존한 수익은 위기가 닥쳤을 때 순식간에 사라질 수 있다는 것이다.
댓글목록
등록된 댓글이 없습니다.