트럼프와 연준의 힘겨루기 — 금리를 둘러싼 정치와 경제의 충돌
페이지 정보
작성자 보스톤코리아 편집부 작성일본문
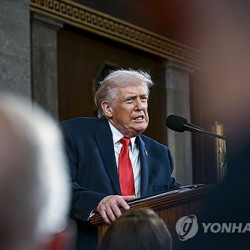
도널드 트럼프 대통령은 취임 이후 줄곧 연방준비제도(Fed)에 금리 인하 압박을 가해왔다. 금리 결정권은 연준의 핵심적이고 독립적인 권한이지만, 트럼프는 경기 부양과 재정 부담 완화를 이유로 연준을 향해 공개적 및 비공개적 압박을 이어왔다. 지난 5월 퇴임한 제롬 파월 의장은 이러한 정치적 압력에도 금리 인하를 거부하며 독립성을 지켜냈고, 트럼프가 임명한 신임 의장 케빈 워시 역시 같은 태도를 유지하고 있다. 흐름이 여의치 않자 트럼프는 “무역적자가 큰 국가와의 교역 중단”이나 “군사적 옵션” 같은 특유의 강경 발언까지 내놓고 있다. 이런 상황에서 흔들림 없이 독립성을 유지하는 연준의 모습은 한국이 배워야 할 점이기도 하다.
연준이 다루는 금리는 ‘연방기금금리’다. 은행들이 하루 동안 서로 빌리고 빌려주는 초단기 자금에 적용되는 금리로, 미국 경제의 기준금리 역할을 한다. 국채, 모기지, 각종 대출 금리까지 연쇄적으로 영향을 미치기 때문에 공공금리 중 가장 낮고 가장 중요한 금리다. 현재 이 금리는 3.63% 수준이다.
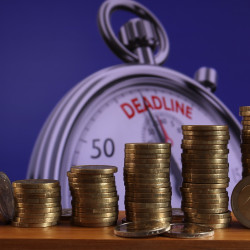
트럼프와 연준의 갈등의 근원에는 40조 달러를 넘은 국가부채가 있다. 이 중 32조 달러는 국채 발행을 통해 조달된 돈이며, 이 막대한 부채에 대한 연간 이자만 1조 달러에 달한다. 2026년 국가 재정수입이 5.3조 달러라는 점을 고려하면, 이자 부담은 국가 운영 전반에 큰 제약을 준다. 마치 연 소득 5만 3천 달러를 버는 사람이 40만 달러의 카드빚을 지고 매년 1만 달러의 이자를 꼬박 내는 상황과 비슷하다.
국채는 매월 경매 방식으로 발행된다. 10년 만기 국채의 경우 월평균 약 400억 달러가 시장에 나온다. 가장 낮은 수익률(수율)을 제시한 투자자부터 낙찰되고, 이후 점차 높은 수율로 이어진다. 경매 참여자는 은행, 증권사, 연금운용사 등 미국 금융시장을 움직이는 거대 기관들이다. 이들은 매일 1조 달러 이상 거래되는 채권시장에서 수율을 형성하며, 물가, 연준의 금리 방향, 국제정세 등을 종합해 적정 수율을 판단한다. CNBC 같은 금융 전문 매체가 매일 국채 수율을 주요 뉴스로 다루는 이유도 여기에 있다.
최근 10년·30년 국채 수율은 상승세다. 트럼프의 관세 정책, 중동 지역 긴장, 그리고 AI 기업들의 회사채 발행 증가로 국채와 투자자금이 경쟁하는 상황이 겹쳤기 때문이다. 수율 상승은 앞으로 발행될 국채의 이자 부담 증가를 의미하므로 트럼프에게는 악재가 이어지고 있는 셈이다. 트럼프는 연방기금금리를 낮춰 국채 이자 부담을 줄이고, 동시에 경기 활성화를 통해 재정수지를 개선할 수 있다고 주장한다.
반면 연준은 핵심 인플레이션이 목표치보다 높고 장기간 하락하지 않고 있다는 점을 근거로 금리 인하를 거부하고 있다. 지금 금리를 낮추면 시중에 돈이 더 풀려 물가 상승 압력이 커질 수 있다는 판단이다. 고용시장과 금융시장이 여전히 견조한 만큼 금리 인하가 필요하지 않다는 입장도 분명하다.
오는 9월 11일 발표될 소비자물가지수(CPI)는 연준의 향후 금리 정책에 중요한 기준이 될 전망이다. 트럼프의 정치적 압박과 연준의 물가 안정 목표가 충돌하는 가운데, 두 기관의 힘겨루기는 당분간 이어질 것으로 보인다.
댓글목록
등록된 댓글이 없습니다.