연준 은행 모기지 대출 규제 완화 모색, 모기지 시장 흔들릴 듯
페이지 정보
작성자 한새벽 기자 작성일본문
연방준비제도가 2008년 금융위기 이후 강화했던 은행의 모기지 자본 규제를 완화하는 방안을 내놓으면서 미국 주택시장의 모기지 대출 판도가 흔들릴 전망이다.
월스트리트저널은 18일 연방정부가 은행의 시장 복귀를 유도하는 방향으로 규제 완화에 나서면서 시장 구도가 달라질 가능성이 커지고 있다고 밝혔다.
최근 수년간 모기지대출을 받으려는 소비자들은 JP모건체이스(JPMorgan Chase)나 웰스파고(Wells Fargo) 같은 대형 은행 대신 로켓 모기지(Rocket Mortgage)나 페니맥(Pennymac) 등 비은행 모기지 업체를 찾는 경우가 많았다.
2008년 금융위기 이후 강화된 규제로 인해 은행들은 모기지 관련 잠재 손실에 대비해 더 많은 자본을 쌓아야 했다. 그 결과 대형 은행들은 모기지 사업 비중을 줄여왔으며, 현재 미국 내 주택대출의 상당 부분은 이들 비은행 금융기관이 담당하고 있다.
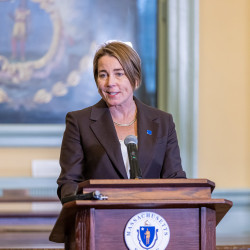
연방준비제도(Federal Reserve)의 미셸 보우먼(Michelle Bowman) 금융감독 담당 부의장은 17일 연설에서 은행들이 모기지를 취급하고 보유할 때 적립해야 하는 자본 요건을 완화하는 방안을 제시했다.
연준에 따르면 2008년 당시 은행들은 전체 모기지의 약 60%를 신규 취급했고, 모기지 잔액의 약 95%를 관리했다. 그러나 2023년에는 신규 취급 비중이 35%, 서비스 비중은 45%로 낮아졌다. 그 사이 비은행 모기지 업체들이 시장을 빠르게 잠식했다.
보우먼 부의장이 제안한 방안은 차입자가 더 많은 다운페이먼트를 낼 경우 은행이 적립해야 할 자본을 줄여주는 내용을 담고 있다. 또한 모기지 서비스 권리를 은행 위험자산으로 반영해 온 회계기준을 완화해 은행이 추가로 적립해야 하는 자본 부담을 덜어주어 여유자금을 확보하도록 하는 것이 핵심이다.
연준은 은행이 비은행 업체와 달리 위기 시 긴급 유동성 지원을 받을 수 있고, 사업이 다각화돼 있어 충격 흡수 능력이 상대적으로 높다는 점을 강조하고 있다. 팬데믹 당시 은행을 통해 대출을 받은 차입자들이 비은행 업체 고객보다 상환 유예를 받을 가능성이 높았다는 점도 그 이유로 들었다.
반면 페니맥의 공공정책 책임자 아이작 볼탄스키(Isaac Boltansky)는 비은행 업체들도 금리 변동성이 큰 환경을 성공적으로 관리해 왔다고 반박했다. 비은행 업체들은 주 정부 중심의 감독을 받고 있다.
현재 모기지 금리는 약 6.1% 수준으로, 몇 년 전과 비교하면 여전히 높은 편이다. 은행과 모기지 업체의 금리는 최근 대체로 비슷한 수준이지만, 각종 수수료와 포인트 구조에 따라 실제 총 대출 비용은 상당한 차이를 보일 수 있다. 전문가들은 단순 금리보다 연간 실질금리(APR)와 클로징 비용을 함께 비교해야 한다고 조언한다.
체이스, 뱅크오브아메리카(Bank of America), 웰스파고, 씨티그룹(Citigroup) 등 대형 은행들은 기존 고객 기반을 활용해 모기지 판매를 확대할 수 있는 강점을 갖고 있다. TD 코웬(TD Cowen)의 애널리스트 재럿 세이버그는 이번 규제 완화가 현실화될 경우 비은행 업체들이 시장 점유율 일부를 은행에 내줄 수 있다고 전망했다.
보우먼 부의장은 은행들이 시장에서 물러나면서 경쟁이 줄었고, 그 피해가 소비자에게 돌아갔다고 지적했다.
댓글목록
등록된 댓글이 없습니다.